Informe sobre Acceso Financiero y Dinero Cotidiano 2026
Evidencia pública sobre presión financiera y decisiones prácticas en los Estados Unidos
Edición en español · Publicado el 29 de octubre de 2026 · Editor: MoneyFAQ · Revisión de investigación educativa
De un vistazo
de los adultos no pudo cubrir una emergencia de $400 por ningún medio [1]
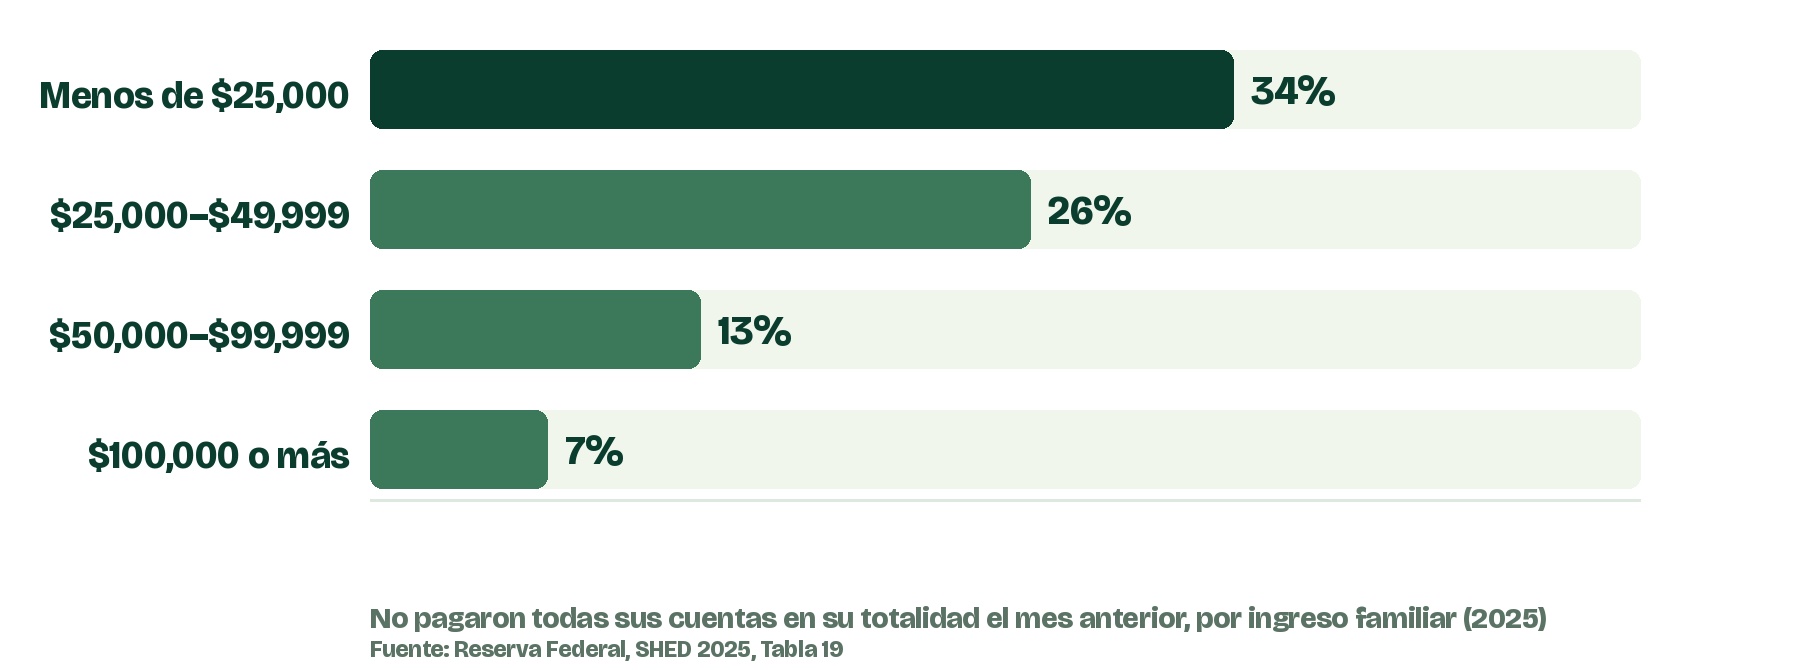
de los adultos con ingresos familiares por debajo de $25,000 no pagó todas sus cuentas el mes pasado [2]
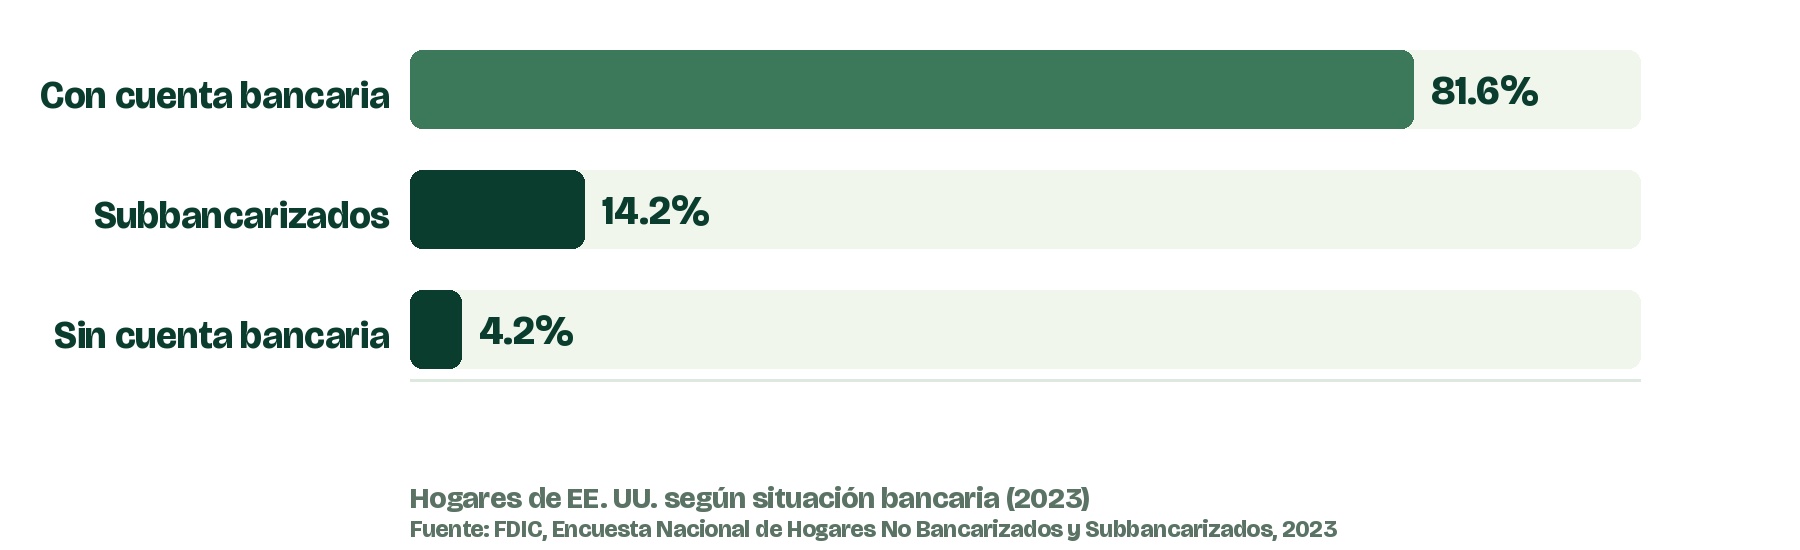
de los hogares en EE. UU. tenían acceso bancario limitado (underbanked) en 2023; 4.2% sin cuenta bancaria (unbanked) [3]
solicitantes de crédito en 2025 fueron rechazados o recibieron menos de lo solicitado [5]
de los adultos con cuenta bancaria pagó una comisión por sobregiro en los 12 meses anteriores [4]
de los inquilinos estuvieron atrasados en el alquiler en algún momento durante 2025 [11]
Cada cifra usa su propia población base; no se suman.
Resumen ejecutivo
El acceso financiero implica más que abrir una cuenta o calificar para un crédito. La investigación revisada aquí señala tres necesidades recurrentes: margen en el presupuesto para imprevistos, formas asequibles de administrar los pagos e información que las personas puedan entender cuando una decisión se vuelve urgente.
Este informe conecta la evidencia nacional con listas de verificación prácticas para personas que administran presupuestos ajustados, que están estableciendo o reconstruyendo su crédito, o que navegan por los servicios financieros en su idioma preferido. Su aportación es una síntesis educativa y herramientas de decisión utilizables. No presenta una nueva encuesta a consumidores ni demuestra que la educación financiera mejora los resultados.
Cinco hallazgos que importan
- 1
La preparación para emergencias varía. En 2025, el 63% de los adultos cubriría una emergencia de $400 con efectivo o su equivalente; el 12% no pudo cubrirla por ningún medio. [1]
- 2
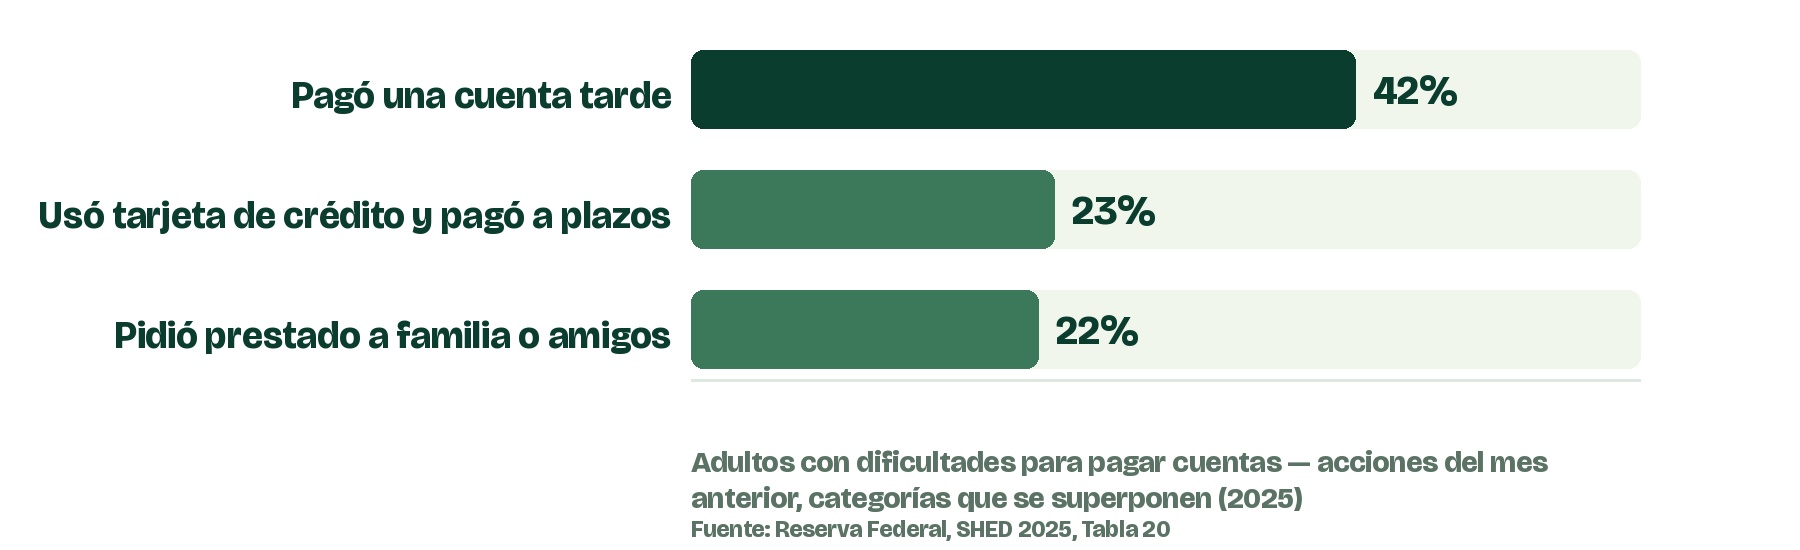
Las cuentas impagadas se concentran entre los adultos de menores ingresos. El 34% de los adultos con ingresos familiares por debajo de $25,000 no pagó todas sus cuentas en su totalidad el mes anterior, en comparación con el 7% de quienes ganan $100,000 o más. [2]
- 3
Tener una cuenta bancaria no elimina las comisiones. En 2025, el 12% de los adultos con cuenta bancaria reportó haber pagado una comisión por sobregiro durante los 12 meses anteriores. [4]
- 4
La aprobación y la asequibilidad son preguntas distintas. Un tercio de las personas que solicitaron crédito en 2025 fueron rechazadas o recibieron menos de lo solicitado. [5]
- 5
El acceso en el idioma propio va más allá de la traducción. Investigaciones anteriores documentan barreras en documentos, servicio de cuentas y resolución de problemas; no establecen una brecha nacional de resultados entre inglés y español para 2026. [7–9]
Ahorros para emergencias y presión de pagos
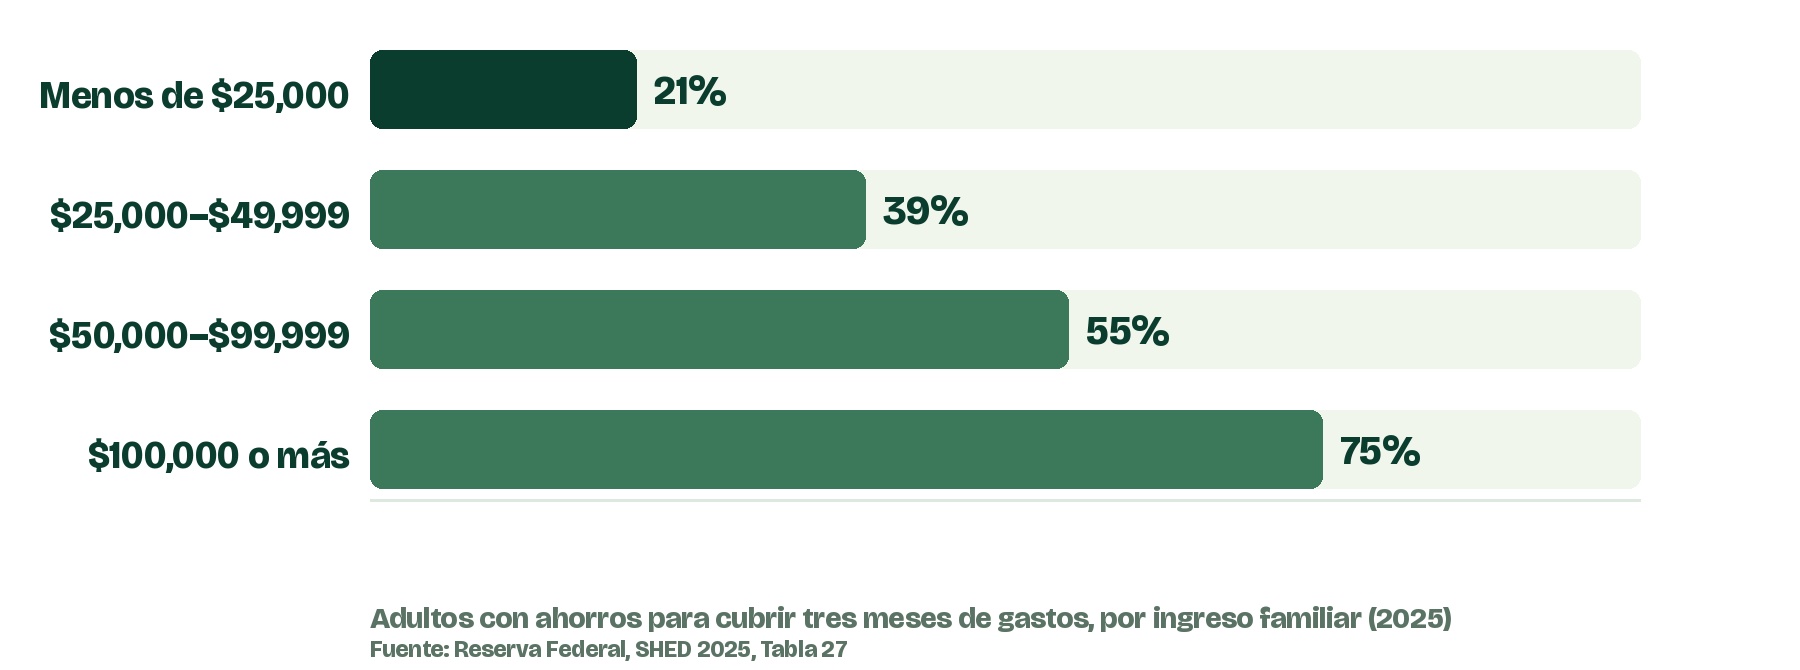
En la encuesta de 2025 de la Reserva Federal (Federal Reserve), el 55% de los adultos contaba con ahorros para emergencias equivalentes a tres meses de gastos. La diferencia entre la banda de ingresos familiares más alta y la más baja fue de 54 puntos porcentuales: 75% menos 21%. Este es un cálculo de MoneyFAQ basado en estimaciones publicadas, no un nuevo hallazgo de encuesta ni un efecto causal del ingreso. [1]
La pregunta sobre la emergencia de $400 mide algo diferente. "Efectivo o su equivalente" incluye una tarjeta pagada al cierre del siguiente estado de cuenta. El 37% que usaría otros métodos o no podría pagar no debe describirse en su totalidad como personas que carecen de $400. [1]
Compare el próximo gasto
Un ejemplo ilustrativo de déficit de efectivo
Solo a modo de ilustración, no son datos de encuesta ni una oferta real. Un hogar tiene $300 disponibles, una reparación esencial de $400 que vence ahora y $200 en otras necesidades que vencen antes del próximo día de pago. Usar todo el efectivo disponible para la reparación dejaría esas necesidades sin cubrir. El déficit combinado es de $300: $400 + $200 − $300.
| Arreglo hipotético | Flujo de efectivo y costo | Pregunta antes de aceptar |
|---|---|---|
| El proveedor de la reparación acepta $100 ahora y $300 después del día de pago, sin cargo | Quedan $200 para las necesidades básicas; $300 vencen después del día de pago. | ¿El próximo cheque de pago alcanzará para cubrir $300 más la próxima ronda de gastos esenciales? |
| Usar $100 en efectivo y financiar $300; tres pagos mensuales de $110 | Quedan $200 ahora; el reembolso total es de $330. El costo de financiamiento indicado es de $30. | ¿Hay otras comisiones, débitos automáticos o consecuencias si un pago no se realiza? |
| Usar $100 en efectivo y recibir $300 de un familiar | Quedan $200 ahora. Las obligaciones futuras dependen de si el dinero es un regalo o un préstamo. | Si se espera devolución, ¿qué monto y fecha pueden aceptar ambas partes? |
Es posible que estas opciones no estén disponibles. El ejemplo de financiamiento excluye cargos adicionales por hipótesis y no es una comparación de APR (tasa de porcentaje anual). Un arreglo más económico puede igualmente fallar si su fecha de pago cae antes de que lleguen los ingresos. Compare los términos escritos completos, las fechas de pago y el monto que queda disponible para las necesidades básicas.
Acceso bancario y comisiones por sobregiro
El FDIC estimó que el 4.2% de los hogares en EE. UU. no tenían cuenta bancaria (unbanked) en 2023 y el 14.2% tenían acceso bancario limitado (underbanked). Los hogares underbanked tenían una cuenta, pero usaban ciertos servicios financieros no bancarios. Dado que estos incluyen algunos servicios de remesas y transacciones, la categoría no es en sí misma evidencia de dificultad financiera. [3]
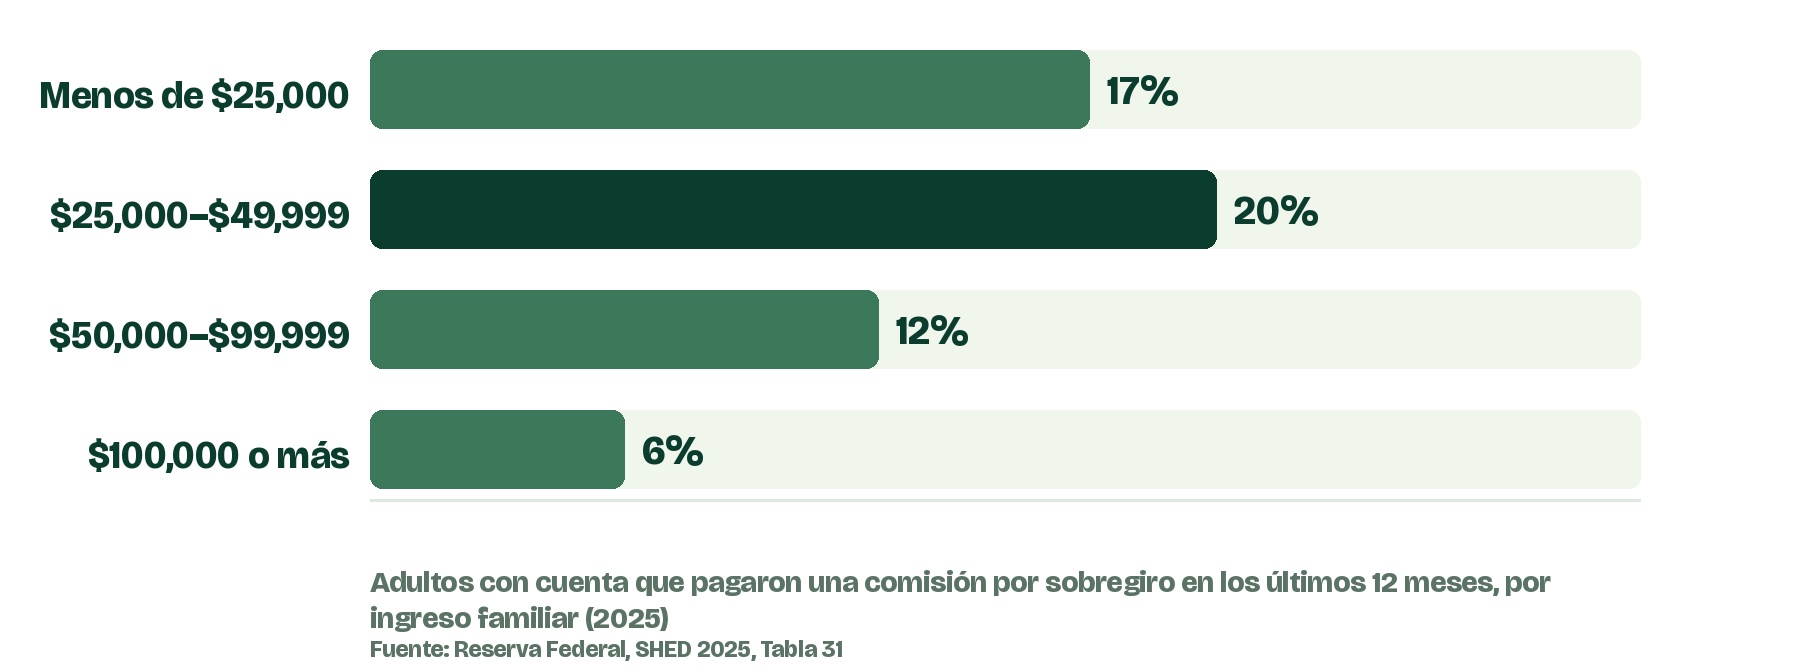
El uso de cuentas bancarias también genera preguntas sobre tiempos y costos. En la encuesta de 2025, la incidencia de comisiones por sobregiro varió del 6% entre los adultos con cuenta bancaria en la banda de ingresos más alta al 20% en la banda de $25,000–$49,999. Estos porcentajes registran si ocurrió una comisión, no su monto ni frecuencia. [4]
Revise los términos de la cuenta y del crédito
Una lista de verificación para comparar cuentas
Use las mismas preguntas para cada cuenta. Registre la respuesta del calendario de comisiones vigente o del proveedor, junto con la fecha de consulta. Una pregunta sin respuesta es motivo para solicitar aclaración, no prueba de que un cargo sea cero.
| Compare | Registre para cada cuenta |
|---|---|
| Costos recurrentes | Comisión mensual; condiciones para una exención; si puede cumplirlas de manera confiable. |
| Acceso al dinero | Disponibilidad del depósito; cargos por depósito en efectivo y cajero automático; tiempos y límites de transferencia. |
| Saldo bajo o pago fallido | Si el pago es rechazado, devuelto o cubierto; cada posible comisión y si otra parte puede cobrar por separado. |
| Controles y asistencia | Alertas de saldo; configuraciones de pago disponibles; asistencia en el idioma preferido para problemas con la cuenta. |
| Apertura y verificación | Documentos que acepta el proveedor; cualquier verificación adicional; pregunte directamente en lugar de asumir elegibilidad. |
El acceso al crédito en contexto: en 2025, el 33% de los adultos solicitó crédito. El dieciséis por ciento usó Buy Now, Pay Later (compra ahora, paga después); entre esos usuarios, el 11% indicó que un pago generó una comisión por sobregiro o por fondos insuficientes (NSF). Ese 11% es una proporción de los usuarios de BNPL, no de todos los adultos. [5]
En el segundo trimestre de 2026, los saldos de tarjetas de crédito totalizaron $1.263 billones y los saldos de préstamos para automóviles $1.713 billones. La proporción anualizada de saldos de tarjetas que entraron recientemente en morosidad grave fue del 6.97%, frente al 6.93% un año antes. Esta medida basada en saldos no es el porcentaje de personas en mora. [6]
Tras una negación, lea el motivo indicado
| Motivo ilustrativo | Una pregunta útil a continuación |
|---|---|
| Historial de crédito limitado | ¿Qué información faltaba o era insuficiente? ¿Qué registros se utilizaron? |
| Ingresos u obligaciones | ¿Era exacta la información y el pago propuesto cabría dentro del presupuesto después de los gastos esenciales? |
| Pagos tardíos o información del reporte | ¿Qué entradas influyeron en la decisión? Si alguna entrada parece incorrecta, ¿cuál es el proceso de corrección de la empresa que reporta? |
Estos son indicadores ilustrativos, no interpretaciones de un aviso específico (adverse action notice) ni promesas de aprobación. Un puntaje inexistente es diferente a un puntaje bajo. La corrección de invisibilidad crediticia del CFPB de 2025 revisó las estimaciones poblacionales; no estableció una mejora correspondiente en el acceso individual al crédito. [10]
Acceso al idioma y necesidades de los recién llegados
La experiencia de ser inmigrante no es una categoría de crédito. Alguien que llegó recientemente a los Estados Unidos puede ser financieramente estable y hablar inglés con fluidez. Una persona que prefiere el español puede haber nacido en EE. UU. Los ingresos, el historial de crédito, el idioma de lectura preferido y el origen migratorio deben considerarse por separado.
El informe del CFPB de 2017 describió barreras lingüísticas en documentos, administración de cuentas y resolución de problemas — evidencia histórica sobre tipos de obstáculos, no sobre su prevalencia en 2026. [7] La investigación de incidencia del NCLC de 2024 aporta contexto cualitativo sobre informes al consumidor, evaluación de inquilinos, cobro de deudas y servicio de préstamos; no es una estimación representativa. [8] La investigación de usabilidad del CFPB (trabajo de campo en 2022, publicada en 2023) favoreció explicaciones concisas y optimizadas para dispositivos móviles, con términos de referencia en inglés junto a las traducciones; sus grupos de enfoque no incluyeron español, por lo que aplicarlo a materiales en español es una hipótesis por comprobar. [9]
Términos que conviene reconocer en un documento
| Término en inglés | Pregunta en lenguaje sencillo |
|---|---|
| Annual percentage rate (APR) | ¿Qué cifra de costo de crédito anualizado se divulga y qué costos adicionales debo verificar? |
| Payment due date | ¿Cuándo debe llegar el pago y cuánto tiempo tarda este método de pago? |
| Insufficient funds (NSF) | ¿Qué ocurre si no hay suficiente dinero disponible para esta transacción? |
| Adverse action notice | ¿Qué decisión se tomó, qué razones o instrucciones se proporcionan y qué puedo verificar a continuación? |
Preguntas que debe hacer antes de completar una transacción
- ¿Puedo leer las comisiones importantes, las fechas de pago y las limitaciones en mi idioma preferido?
- ¿El soporte en mi idioma continúa después del registro, incluso cuando un pago falla o se disputa un documento?
- ¿Qué términos en inglés aparecerán en el contrato real o en la pantalla de la cuenta? ¿Puede alguien explicar cómo corresponden a la información traducida?
- ¿Qué documentos acepta este proveedor y quién puede responder preguntas sobre mis circunstancias particulares?
- Para una transferencia de dinero, ¿cuánto pagaré en total, qué monto recibirá el destinatario y cuándo llegará?
Esta edición en inglés no afirma ofrecer servicios bilingües ni determinar el estatus legal de ninguna persona. Para preguntas legales o de inmigración, recurra a ayuda calificada que pueda evaluar los hechos individuales.
Cuentas esenciales y asistencia
La Federal Reserve reportó que el 23% de los inquilinos estuvo atrasado en el alquiler en algún momento durante 2025, en comparación con el 21% en 2024. Estas son cifras de inquilinos, no porcentajes de todos los hogares. [11]
El USDA estimó la participación en SNAP en el 88% de las personas elegibles en el año fiscal 2022. El resto no puede catalogarse como una brecha de conocimiento: los datos de participación por sí solos no revelan por qué las personas no participaron. [12]
Una hoja de trabajo para encontrar y verificar ayuda — complete una copia por recurso
| Campo | Qué anotar |
|---|---|
| Necesidad y fecha límite | Cuenta o gasto, monto, fecha de vencimiento. |
| Programa y proveedor | Nombre del programa; organización administradora. |
| Fuente oficial | Página oficial o número de teléfono; fecha de consulta. |
| Tipo de ayuda | Subsidio, descuento, arreglo de pago o préstamo reembolsable. |
| Preguntas de elegibilidad | Ubicación, ingresos, composición del hogar y otros requisitos a verificar. |
| Pasos para solicitar | Documentos requeridos, método de solicitud y cualquier fecha límite. |
| Costo y obligaciones | Cualquier comisión, obligación de reembolso o condición posterior. |
| Tiempos y próximo contacto | Tiempo de respuesta esperado; qué ocurre antes de que venza la cuenta; fecha de seguimiento. |
| Resultado | Enviada, más información solicitada, aprobada o rechazada. |
Metodología y límites
Esta es una revisión de fuentes públicas específicas preparada para MoneyFAQ, con fecha de corte de fuentes del 29 de octubre de 2026. No es una revisión sistemática, encuesta original, pronóstico ni evaluación de productos. Las fuentes gubernamentales proporcionan las estimaciones numéricas; la investigación de organizaciones de defensa identificadas aporta contexto cualitativo.
El informe utiliza cifras publicadas, no microdatos reponderados. Se incluyen dos cálculos transparentes: la diferencia de 54 puntos porcentuales en ahorros para emergencias y la proporción del 81.6% con acceso bancario completo. El ejemplo de déficit de efectivo es aritmética ficticia, y las hojas de trabajo son herramientas editoriales, no intervenciones validadas.
Los períodos de observación difieren (SHED 2025; FDIC 2023, 50 estados y D.C.; New York Fed segundo trimestre de 2026; USDA año fiscal 2022; publicaciones sobre acceso lingüístico 2017–2024). Estas medidas no pueden sumarse ni tratarse como una sola serie temporal. No se estima ninguna brecha nacional de resultados entre inglés y español, tamaño del mercado inmigrante, hallazgo específico de Puerto Rico, carga combinada de comisiones ni un umbral universal de "super-subprime". El informe no identifica la situación financiera de los usuarios de MoneyFAQ.
Editor: MoneyFAQ. No se reclama ninguna revisión externa independiente, investigación original de clientes ni respaldo de las organizaciones fuente. Este informe no contiene clasificaciones de productos ni enlaces de afiliados. Es información general, no asesoramiento financiero, legal, tributario o de elegibilidad individualizado.
Cita sugerida: MoneyFAQ. MoneyFAQ Informe 2026 sobre Acceso Financiero y Dinero Cotidiano. Edición en inglés, 29 de octubre de 2026. Cite también la publicación de origen al reutilizar una estadística individual.
Fuentes
Todas las fuentes se verificaron el 29 de octubre de 2026. Los enlaces llevan al editor original.
- [1]Federal Reserve — Economic Well-Being of U.S. Households in 2025: Savings and Investments (Tables 25, 27)
- [2]Federal Reserve — Economic Hardships (Tables 19, 20)
- [3]FDIC — 2023 National Survey of Unbanked and Underbanked Households (2024 release)
- [4]Federal Reserve — Banking (Table 31)
- [5]Federal Reserve — Credit (applications, alternative loans, BNPL)
- [6]Federal Reserve Bank of New York — Household Debt Balances Decreased Slightly (Aug 11, 2026; Q2 2026)
- [7]CFPB — Spotlight on Serving Limited English Proficient Consumers (Nov 2017)
- [8]NCLC — Cracking the Code (Nicole Cabañez, Sep 2024)
- [9]CFPB — Strengthening Information Accessibility (Feb 2023, archived)
- [10]CFPB — Technical Correction and Update to Credit Invisibles Estimate (Jun 2025)
- [11]Federal Reserve — Housing (rent payment difficulty)
- [12]USDA — Trends in SNAP Participation Rates FY 2020 and 2022
- [13]Federal Reserve — Survey of Household Economics and Decisionmaking (SHED)
Contenido educativo — no es asesoría financiera, legal, fiscal ni de elegibilidad. © 2026 MoneyFAQ.